

Σχετικά Άρθρα
Τι προκάλεσε τη μείωση στα κέρδη του ΟΛΠ - Οι επενδύσεις θα φέρουν βελτίωση μεγεθών στο μέλλον
Πώς ο Lula της Βραζιλίας πίεσε τις μετοχές των στοιχηματικών εταιρειών - Τι συνέβη στην Allwyn
Μέσω Euroxx η άνοδος του ΟΛΠ
Σημαντική άνοδο 2,99% καταγράφει η μετοχή του ΟΛΠ, και βρίσκεται στα 48,20 ευρώ με όγκο 20 χιλ. τεμάχια. Η άνοδος αποδίδεται στην έκθεση της Euroxx (χορηγούμενη) η οποία δίνει τιμή στόχο τα 67 ευρώ και σύσταση υπεραπόδοσης. Η τιμή στόχος υποδηλώνει περιθώριο ανόδου 43%. Η μετοχή διαπραγματεύεται με EV/EBITDA 9,3 φορές για το 2027 και σε discount 20% έναντι των ομοειδών και αποτελεί ένα καλό σημείο εισόδου για μακροπρόθεσμους επενδυτές. Για φέτος περιμένει καθαρά κέρδη 73,6 εκατ. ευρώ και 85,7 εκατ. ευρώ το 2027. Η μερισματική απόδοση από 3,5% που αναμένεται για φέτος θα πάει πάνω από 4% για τις επόμενες χρήσεις.
11:32 UPDATE
Σε νέα υψηλά
Σε νέα υψηλά κινείται ο Γενικός Δείκτης, λόγω της πορείας των ξένων αγορών και της υποχώρησης του πετρελαίου και των αποδόσεων των ομολόγων. Τα καλά αποτελέσματα δίνουν ευκαιρία για ανοδική κίνηση και παράλληλα τα αρνητικά φέρνουν πιέσεις.
Η Χαΐδεμένος μετά το χθεσινό +30% ενισχύεται σήμερα 22% και είναι στα 1,11 ευρώ λόγω των βελτιωμένων αποτελεσμάτων. Η Revoil έχει άνοδο 4,17% λόγω των ισχυρών αποτελεσμάτων, ενώ υποχωρεί 17,4% η Mevaco μετά τη βουτιά της κερδοφορίας. Υποχωρούν επίσης Ικτίνος και Ελινόιλ λόγω αποτελεσμάτων. Η ΕΚΤΕΡ άνοιξε με μεγάλες απώλειες και υψηλό όγκο, καθώς κάποιοι έμειναν μόνο στην τελική γραμμή, δηλαδή τα κέρδη και αγνόησαν την καλή ρευστότητα, το υψηλό ανεκτέλεστο και τις προοπτικές που ανοίγονται για την κατασκευή του ξενοδοχείου. Τώρα είναι στα 4,95 ευρώ και στο -1,20% με όγκο 158 χιλ. τεμάχια.
Ο Γ.Δ. ενισχύεται 1,30% έχει σημαντικά μεγαλύτερη άνοδο από τις ευρωπαϊκές αγορές και είναι σε νέα υψηλά και στις 2,745 μονάδες. ΔΕΗ, Πειραιώς, Coca Cola, Alpha Bank, ΟΤΕ και Εθνική Τράπεζα έχουν σημαντική άνοδο. Ο τζίρος έχει ήδη ξεπεράσει τα 74 εκατ. ευρώ.
10:42 Πρώτο Σχόλιο
ΑΓΟΡΑ: Η μέρα ξεκινάει με τη μεγάλη υποχώρηση των τιμών του πετρελαίου. Το brent στα 95,7 δολάρια το βαρέλι. Πολύ καλή εξέλιξη για την αγορά και την τσέπη των καταναλωτών. Ας ελπίσουμε να έχει συνέχεια. Οι ροές και τα αποθέματα των ΗΠΑ βοήθησαν ώστε να μειωθούν οι ανησυχίες για την επάρκεια. Υποχωρούν και οι αποδόσεις των ομολόγων. Επίσης θετική εξέλιξη. Οι ευρωπαϊκές αγορές άνοιξαν με άνοδο και μάλλον εμάς μας δίνεται η ευκαιρία να πάμε ξανά στα υψηλά μας. Στις 2.725 μονάδες και στο +0,57%. Έχουμε λήξη τριμήνου σήμερα.
ΑΠΟΤΕΛΕΣΜΑΤΑ: Προσεκτική ανάγνωση όλων των αποτελεσμάτων και όλων των γραμμών. Μην στέκεστε μόνο σε μία, για παράδειγμα τα κέρδη. Να κοιτάτε τον κλάδο, τη συγκυρία, τα έκτακτα, τις ταμειακές ροές, τις υποχρεώσεις και φυσικά την αποτίμηση. Επίσης μη διαβάζετε μόνο τα δελτία τύπου, καθώς δουλειά τους είναι να ωραιοποιούν την εικόνα.
ΑΠΟΤΕΛΕΣΜΑΤΑ (ΙΙ): Λίγες εισηγμένες έχουν μείνει να δημοσιεύσουν. Οι τράπεζες έχουν συνολικά κέρδη 2,93 δισ. ευρώ αυξημένα κατά 5,12% και οι υπόλοιπες εταιρείες 4,447 δισ. ευρώ αυξημένα κατά 44%. Σημειώνουμε πως έχουμε μετρήσει και τις δύο ναυτιλιακές αλλά χωρίς να κάνουμε τη μετατροπή των δολαρίων σε ευρώ.
ΜΕΤLEN: Οι ανοικτές θέσεις υποχώρησαν στο 7,69% και με βάση την τιμή της μετοχής, η οποία έχει ανακάμψει, η αξία τους είναι 537 εκατ. ευρώ.
AEGEAN: Η πτώση των τιμών του πετρελαίου την ευνοεί και η μετοχή ξεκίνησε με άνοδο 1,87% αλλά με χαμηλό όγκο.
ΤΡΑΠΕΖΕΣ: Ανοδικό ξεκίνημα με την Εθνική και την Πειραιώς να ξεχωρίζουν.
ΕΚΤΕΡ: Εκτός από την αύξηση στα κόστη, λόγω του πολέμου που έχουμε δει και σε άλλες κατασκευαστικές και τη μείωση του περιθωρίου, έχουμε μία επίδραση από υψηλότερες αμοιβές διοίκησης. Η γενική συνέλευση είχε αποφασίσει να δώσει bonus περίπου 850 χιλ. ευρώ. Αυτό το νούμερο λείπει από τα κέρδη. Δεν το λέει η εταιρεία στο δελτίο τύπου. Επίσης είχε υψηλότερη φορολογία φέτος. Άρα αν δεν υπήρχε το έκτακτο bonus θα είχε ίδια κέρδη. Σημειώνουμε τις ισχυρές λειτουργικές ταμειακές ροές που έκαναν πιο ισχυρό το ταμείο και άρχει αρνητικό καθαρό δανεισμό. Ανεκτέλεστο 258,7 εκατ. ευρώ. Βέβαια, η αποτίμηση σε συνδυασμό με τα κέρδη, δεν κάνει τη μετοχή την πιο φθηνή του κλάδου, αλλά αυτό θα το δούμε όταν θα τις συγκρίνουμε όλες. Υποχωρεί 2,40% στο άνοιγμα και με μεγάλο όγκο άνω των 50 χιλ. τεμαχίων.
MEVACO: Κάθετη πτώση μεγεθών. Απίστευτα πράγματα. Καμία προειδοποίηση από την εταιρεία. Μας έλεγε για επένδυση σε νέα μονάδα για να καλύψει τη ζήτηση και τελικά ο τζίρος βυθίστηκε όπως και τα κέρδη. Στα 1,58 εκατ. ευρώ από 7,4 εκατ. ευρώ τα καθαρά κέρδη. Η αποτίμηση των 81 εκατ. ευρώ περίπου που είχε χθες, μάλλον είναι απαιτητική πλέον. Στο -15,32% και στα 6,52 ευρώ.
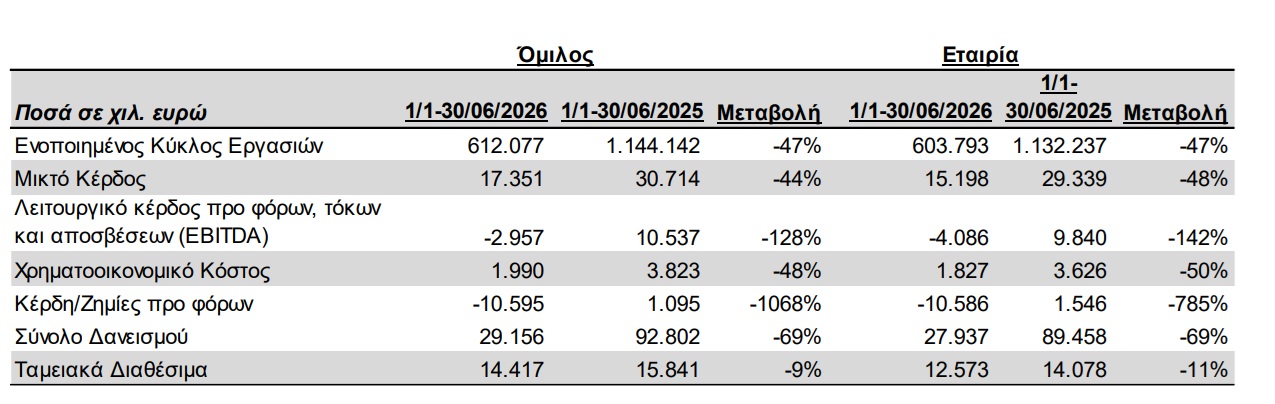
ELINOIL: Τρομερή πτώση μεγεθών. Ακατανόητη. Εισέπραξε βέβαια απαιτήσεις και μείωσε δραστικά το δανεισμό, αλλά ο τζίρος έχει τεράστια υποχώρηση. Μας λέει η διοίκηση πως κάποια συμβόλαια στο εξωτερικό επηρέασαν, αλλά με τέτοιες τιμές καυσίμων να πέσει 47% ο τζίρος είναι τρομερό. Έβγαλε ζημία 10,6 εκατ. ευρώ από κέρδη 1,09 εκατ. ευρώ. Στο-1,96% με χαμηλό όγκο.
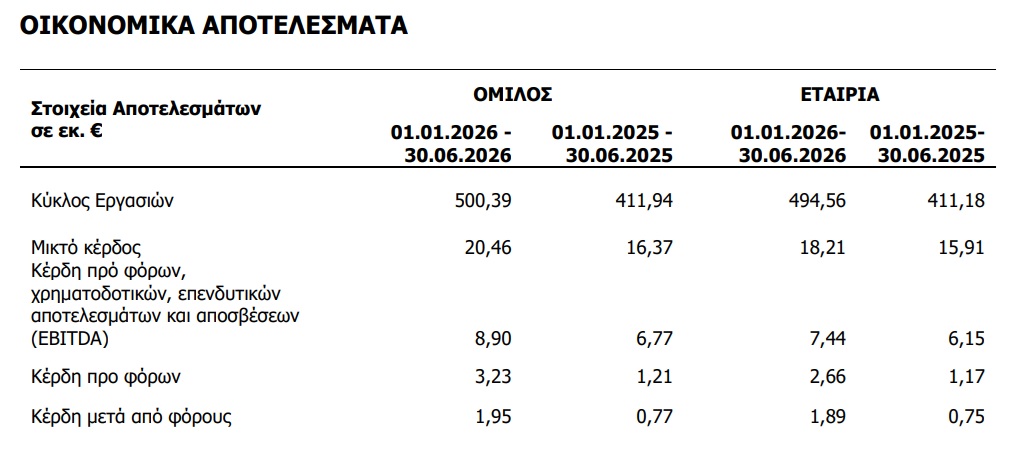
REVOIL: Εξαιρετικά τα νούμερα και μάλλον με του καλοκαιριού, με το τρίτο τρίμηνο δηλαδή θα έχουμε καλούς δείκτες αποτίμησης. Χαμηλούς δηλαδή. Πάνω ο τζίρος και τα EBITDA και στα 1,95 εκατ. ευρώ από 0,77 εκατ. ευρώ τα καθαρά κέρδη. Στα θετικά και η μείωση του τραπεζικού δανεισμού. Στα 1,9950 ευρώ και στο +3,91% με υψηλό όγκο.
ORILINA: Έχουμε να κάνουμε με μία πεντακάθαρη εταιρεία, απαλλαγμένη από δάνεια, η οποία πουλάει σε δυνατές τιμές τα ακίνητα στο Ελληνικό και βγάζει κέρδος. Η εσωτερική αξία είναι στα 1,188 ευρώ με την τιμή της μετοχής χθες να κλείνει στα 0,83 ευρώ, δηλαδή discount 30%. Τα καθαρά κέρδη στα 9 εκατ. ευρώ από 4,2 εκατ. ευρώ, βελτιωμένα από πωλήσεις κατοικιών και υπεραξίες ακινήτων. Στο εξάμηνο αναγνώρισε κέρδη από πωλήσεις 8 κατοικιών ή το 40% του συνόλου, ενώ σήμερα οι πωλήσεις έχουν φτάσει στο 70% του συνόλου.
INTRACOM: Διαθέτει ισχυρή ρευστότητα. Υπολογίζουμε το καθαρό ταμείο μαζί με τις επενδύσεις στα 216 εκατ. ευρώ, με αποτίμηση στα 242 εκατ. ευρώ. Θα λάβει άλλα 17,8 εκατ. ευρώ από την Ευρώπη και μετά που θα γίνει η συγχώνευση με την CREDIA θα έχει το 3,76% της τράπεζας. Θα επενδύσει με την Ten Brinke στο Ελληνικό (100 εκατ. ευρώ), ενώ προχωρούν και άλλες επενδύσεις όπως το καζίνο στην Αθήνα, και οι τουριστικές επενδύσεις σε Μύκολο και Κουφονήσια. Καλά κέρδη στο εξάμηνο από το χαρτοφυλάκιο μετοχών. Στα 2,99 ευρώ και στο +3,10%.
UNIBIOS: Θα δημοσιεύσει σήμερα. Υπενθυμίζουμε πως πέρυσι είχε έκτακτο κέρδος από πώληση ακινήτου, άρα αυτό το σημειώνουμε. Επίσης ενσωματώνει τη γαλλική εταιρεία, η οποία είχε ζημιές. Όμως ουσιαστικά την εξαγόρασε χωρίς να δώσει κάτι. Έχει και μία αύξηση εξόδων που σχετίζεται με την εξαγορά. Άρα περιμένουμε μεγάλη υποχώρηση, αλλά είναι λογική.
REAL CONS.: Η ενσωμάτωση της OTS βελτίωσε τα αποτελέσματα. Τα EBITDA στα 7,156 εκατ. ευρώ ενισχυμένα κατά 99% και τα καθαρά κέρδη στα 4,65 εκατ. ευρώ από 2,55 εκατ. ευρώ. Η αποτίμηση στα 265 εκατ. ευρώ. Ο κλάδος παίζει με υψηλούς δείκτες αποτίμησης. Η στήλη έχει ξαναγράψει την άποψή της, αλλά δεν είναι κάτι που γίνεται μόνο στην Ελλάδα, επομένως το δεχόμαστε και προχωράμε. Στα 8,80 ευρώ και στο +1,85%.
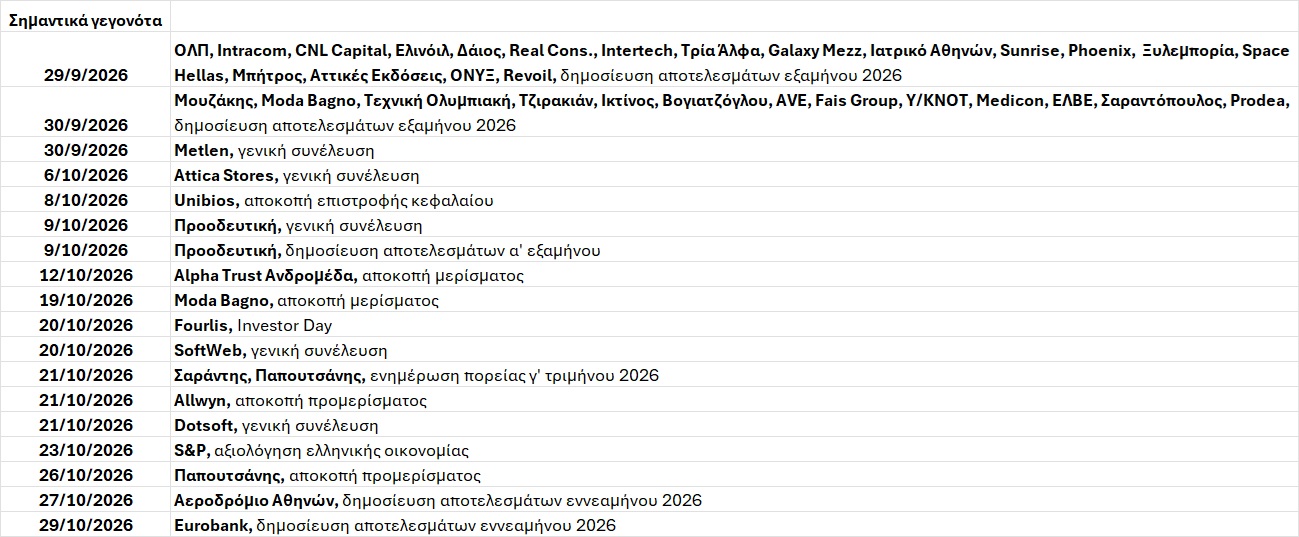
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ
Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.

Σχόλια αναγνωστών