

σύμβολα :
ΓΕΝΙΚΟΣ ΔΕΙΚΤΗΣ
Πολλές οι εταιρείες που η κερδοφορία παραπέμπει σε μονοψήφιο P/E, ενώ κάποιες έχουν και χαμηλό P/BV ή εξαιρετική ρευστότητα
Σχετικά Άρθρα
Ασύλληπτο: Έσπασαν τα κοντέρ τα κέρδη των εισηγμένων εταιρειών στα 7,34 δισ. ευρώ αυξημένα κατά 20% (Πίνακας)
Τι προκάλεσε τη μείωση στα κέρδη του ΟΛΠ - Οι επενδύσεις θα φέρουν βελτίωση μεγεθών στο μέλλον
Εκτός από εταιρείες υψηλής κεφαλαιοποίησης με ισχυρή κερδοφορία, εξαιρετική πορεία έχουν και αρκετές μικρομεσαίες με αποτέλεσμα οι αποτιμήσεις που έχουν στο ταμπλό να θεωρούνται εξαιρετικά χαμηλές.
Θα χρειαστεί βέβαια και στο δεύτερο εξάμηνο να συντηρήσουν το καλό growth που είχαν στο πρώτο, αλλά πολλές διοικήσεις έχουν πει πως αναμένουν η τάση να συνεχιστεί.
Σημειώνεται πως στο τέλος του μήνα πρέπει να έχουν δημοσιεύσει όλες οι εταιρείες.
Οι φθηνές από τα μικρομεσαία
Η Καρέλια μάλλον θα παραμείνει στο θρόνο της, καθώς επιβεβαιώνει πως είναι μία από τις φθηνότερες του Χ.Α.
Στο εξάμηνο καθαρά κέρδη 78,1 εκατ. ευρώ από 41,5 εκατ. ευρώ και σχεδόν 956 εκατ. ευρώ το καθαρό ταμείο έναντι 1,16 δισ. ευρώ αποτίμηση.
Όμως η αδιαφορία των μετόχων την έχει στείλει στην Επιτήρηση και δεν έχουμε δει κάποια κίνηση να βελτιώσει τη διασπορά.
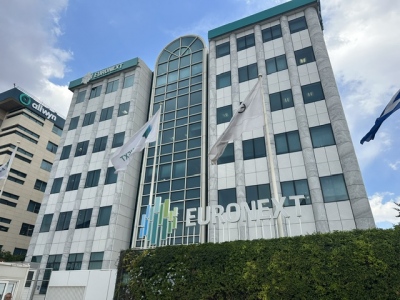
Με βάση το ύψος της καθαρής κερδοφορίας ξεχωρίζει η ΕΧΑΕ ή Euronext Athens πλέον.
Η μετοχή έχει καταγράψει άνοδο 75% από την αρχή του έτους και έχει αποσυνδεθεί η σχέση με την τιμή της Euronext.
Είχε καθαρά κέρδη 27,04 εκατ. ευρώ και καθαρό ταμείο 139 εκατ. ευρώ.
Η αποτίμηση είναι στα 655 εκατ. ευρώ.
Το δεύτερο εξάμηνο αναμένεται εξίσου ισχυρό λόγω των νέων εισαγωγών που έγιναν και θα γίνουν και των αυξήσεων κεφαλαίου που αναμένονται.
Η Αλουμύλ δημοσίευσε κέρδη 19,2 εκατ. ευρώ αυξημένα κατά 120%. Η αποτίμηση είναι στα 183 εκατ. ευρώ, με τη μετοχή να έχει δυσκολίες να ξεπεράσει τα 6 ευρώ, αλλά με βάση τα κέρδη, το P/E για φέτος αναμένεται να είναι χαμηλό μονοψήφιο.
Η Πλαστικά Θράκης είχε καθαρά κέρδη 18,5 εκατ. ευρώ αυξημένα κατά 136%.
Η αποτίμηση είναι στα 220 εκατ. ευρώ με την καθαρή θέση να είναι στα 290,5 εκατ. ευρώ. Επομένως εκτός από χαμηλό μονοψήφιο P/E που αναμένεται για φέτος με βάση και την εκτίμηση της διοίκησης πως το τρίτο τρίμηνο θα είναι πολύ καλό, έχει και χαμηλό δείκτη P/BV.
Ακόμα πιο εντυπωσιακά τα μεγέθη της Πλαστικά Κρήτης, η οποία είχε καθαρά κέρδη 31,7 εκατ. ευρώ από 20,8 εκατ. ευρώ και αρνητικό δανεισμό κατά 135 εκατ. ευρώ. Τα κέρδη της χρήσης αναμένονται σημαντικά υψηλότερα των περσινών.
Η εταιρεία λόγω υψηλών αποθεμάτων επωφελήθηκε από την αύξηση των τιμών πώλησης των τελικών προϊόντων στη διεθνή αγορά.
Τα κέρδη της Interlife ανήλθαν στα 16,44 εκατ. ευρώ αυξημένα κατά 51%, ενώ έχει καθαρό ταμείο 16,5 εκατ. ευρώ και ίδια κεφάλαια 181 εκατ. ευρώ. Η αποτίμηση είναι στα 146 εκατ. ευρώ με τη μετοχή να πηγαίνει σε νέα ιστορικά υψηλά, αλλά πάλι παραμένει με ελκυστικό P/BV. Υπενθυμίζεται πως έχουν γίνει εξαγορές ασφαλιστικών εταιρειών με P/BV 1,3 φορές.
Εντυπωσιακή βελτίωση 108% στην κερδοφορία είχε η Ίλυδα και διαμορφώθηκε στα 3,3 εκατ. ευρώ. Μάλιστα έχει καθαρό ταμείο 8,5 εκατ. ευρώ, ενώ ανακοίνωσε και μία πολλά υποσχόμενη δουλειά στα Ηνωμένα Αραβικά Εμιράτα.
Η αποτίμηση είναι στα 61 εκατ. ευρώ που σημαίνει ότι πιθανότατα να είναι η πιο φθηνή μετοχή του κλάδου πληροφορικής.
Η Έλαστρον ωφελήθηκε από τα μέτρα της Ε.Ε. για την προστασία του κλάδου, αλλά και από τις υψηλές τιμές των μετάλλων.
Έτσι πούλησε σε καλύτερες τιμές τα αποθέματα και είχε καθαρά κέρδη 5,5 εκατ. ευρώ από 761 χιλ. ευρώ, μαζί με ένα έκτακτο όφελος 1,4 εκατ. ευρώ από πώληση ακινήτου.
Επίσης συρρικνώθηκε εντυπωσιακά ο καθαρός δανεισμός, ενώ η μετοχή διαπραγματεύεται αρκετά κάτω από τα ίδια κεφάλαια, τα οποία είναι στα 92 εκατ. ευρώ και η αποτίμηση στα 47 εκατ. ευρώ.
Από τις πλέον φθηνές και η Τεχνική Ολυμπιακή με καθαρό ταμείο 40 εκατ. ευρώ και αξία πλοίων 135 εκατ. ευρώ με αποτίμηση μόλις 93 εκατ. ευρώ, χωρίς να υπολογίζονται οι μεγάλες επενδύσεις στα ακίνητα.
Η Έλτον βελτίωσε στα 3,2 εκατ. ευρώ τα κέρδη από 1,55 εκατ. ευρώ, ενώ μείωσε τον καθαρό δανεισμό της στα 15,4 εκατ. ευρώ και τα ίδια κεφάλαια είναι στα 71,4 εκατ. ευρώ. Η αποτίμηση είναι στα 48 εκατ. ευρώ και δείχνει πως μάλλον θα είναι άλλη μία εταιρεία με μονοψήφιο P/E στο σύνολο της χρήσης αλλά και χαμηλό P/BV. Ωστόσο η τιμή της μετοχής δεν μπορεί να δει υψηλότερα επίπεδα και όταν γίνεται κίνηση ο όγκος των πωλητών μεγαλώνει.
Η Medicon είχε αύξηση κερδών 95% και διαμορφώθηκαν στα 1,55 εκατ. ευρώ με ίδια κεφάλαια 21,3 εκατ. ευρώ. Η αποτίμηση των 13 εκατ. ευρώ είναι μάλλον αρκετά χαμηλή.
Η ΕΛΒΕ Ενδυμάτων με αποτίμηση 24 εκατ. ευρώ, έχει καθαρό ταμείο 11,8 εκατ. ευρώ και εμφάνισε καθαρά κέρδη 1,57 εκατ. ευρώ.
Τέλος, η E.IN.S., πρώην Ευρωσύμβουλοι με καθαρό ταμείο 7 εκατ. ευρώ και καθαρά κέρδη 1,36 εκατ. ευρώ αυξημένα κατά 87% δείχνουν ότι η αποτίμηση των 29 εκατ. ευρώ είναι χαμηλή.
Τέλος βάσει λογιστικών καταστάσεων φθηνές δείχνουν και οι Optronics, Χαΐδεμένος, Centric, ΣΙΔΜΑ, Αττικές Εκδόσεις, Βογιατζόγλου, Βιοκαρπέτ κ.α..
Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Σχόλια αναγνωστών