

Τι αποκαλύπτουν τα αποτελέσματα α’ εξαμήνου για τον κλάδο των ΑΕΕΑΠ. Υπάρχει στρέβλωση;
Σχετικά Άρθρα
Γιατί συμβαίνει; - Δεκάδες μετοχές με αποτίμηση κάτω από τα ίδια κεφάλαια - Ποιες είναι οι πιο ελκυστικές
Ισχυροί επιχειρηματίες cornerstone investors στην Capital Maritime Finance – Οι λεπτομέρειες της IPO ύψους 250 - 300 εκατ. ευρώ
Αυτή η εξέλιξη δεν είναι άλλη από την πώληση ακινήτων σε τιμές υψηλότερες από τις εύλογες αξίες.
Ουσιαστικά μία ανησυχία που μπορεί να είχαν οι επενδυτές για τις αποτιμήσεις των ακινήτων ουσιαστικά περιορίζεται.
Δηλαδή κάποιοι μπορεί να πίστευαν ότι τα ακίνητα έχουν αποτιμηθεί σε υψηλότερες αξίες από τις εύλογες και γι’ αυτό το discount της κάθε μετοχής θα μπορούσε να δικαιολογηθεί.
Μία άλλη ανησυχία έχει να κάνει και με τη μόχλευση, και την αύξηση των επιτοκίων η οποία επιβαρύνει τα κέρδη των εταιρειών.
Βέβαια, οι μετοχές δεν είδαν άνοδο ούτε σε εποχές χαμηλών επιτοκίων.
Τι δείχνουν τα αποτελέσματα α’ εξαμήνου
Μεγάλο παραμένει το discount στις περισσότερες εταιρείες του κλάδου και μάλλον δεν έχει να κάνει με το δανεισμό.
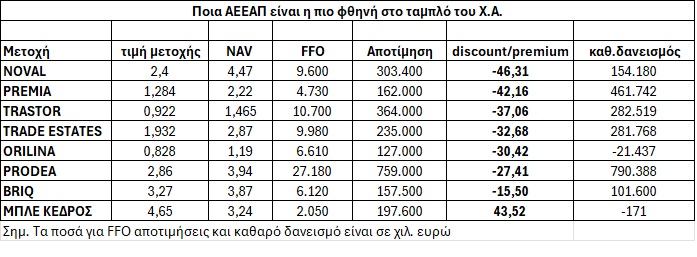
Με βάση τα αποτελέσματα εξαμήνου το υψηλότερο discount το έχει η Noval η οποία έχει και χαμηλό δανεισμό σε σύγκριση για παράδειγμα με την Premia Properties η οποία έχει το αμέσως υψηλότερο discount.
Η Noval έχει εσωτερική αξία μετοχής (NAV) 4,47 ευρώ και πρόσφατα έγραψε νέο χαμηλό στο ταμπλό.
Έχει discount 46% με καθαρό δανεισμό μόλις 154 εκατ. ευρώ.
Η Premia Properties με καθαρό δανεισμό 461,7 εκατ. ευρώ έχει εσωτερική αξία 2,22 ευρώ και discount 42%.
Βέβαια κάποιοι επενδυτές εδώ έχουν διαμαρτυρηθεί καθώς έχει κάνει πολλές αυξήσεις κεφαλαίου σε χαμηλή τιμή (κοντά στην τιμή στο ταμπλό).
Δηλαδή ισχυρίζονται πως αγοράζει ακίνητα σε εύλογες αξίες και πουλάει μετοχές, άρα την περιουσία της με έκπτωση 40%.
Η Trastor έχει discount 32%. Πρόσφατα και αυτή υλοποίησε αύξηση κεφαλαίου με μεγάλο discount έναντι της εσωτερικής αξίας.
Η Trade Estates δίνει το καλύτερο μέρισμα και έχει discount 32%.
Η Orilina έχει αρνητικό καθαρό δανεισμό και παίζει με discount 30%, ενώ η επένδυση στο Ελληνικό της δίνει σημαντικές υπεραξίες.
Η Prodea έκανε αρκετές πωλήσεις ακινήτων και έκανε και μεγάλες διανομές προς τους μετόχους.
Επίσης βελτίωσε και τη διασπορά.
Παίζει η μετοχή με discount 27% έναντι της εσωτερικής αξίας.
Η BriQ έχει την καλύτερη πορεία και το discount της είναι μόλις 15%.
Η Μπλε Κέδρος είναι η μόνο η με τεράστιο premium 43% έναντι της εσωτερικής αξίας και δεν έχει δανεισμό.
Ωστόσο, η εμπορευσιμότητα της μετοχής είναι εξαιρετικά περιορισμένη.
Τα κεφάλαια από λειτουργικές δραστηριότητες (FFO)
Τα κεφάλαια από λειτουργικές δραστηριότητες είναι ένα μέγεθος που εστιάζουν οι επενδυτές καθώς δείχνει τι μπαίνει στην εταιρεία και βοηθάει στη μείωση του δανεισμού.
Σε σχέση με τον καθαρό δανεισμό των εταιρειών και αν εξαιρεθούν οι Orilina και Μπλε Κέδρος που δεν έχουν δάνεια, και πάλι η Noval δείχνει πως έχει την καλύτερη σχέση.
Είχε στο εξάμηνο 9,6 εκατ. FFO με δανεισμό 154 εκατ. ευρώ.
Η Τrade Estates είχε οριακά περισσότερα αλλά με σημαντικά υψηλότερο χρέος.
Πολύ καλά έχει πάει και η BriQ, ενώ της Premia μάλλον είναι αρκετά χαμηλά.
www.bankingnews.gr
Γιώργος Κατικάς
georgekatikas@gmail.com


Σχόλια αναγνωστών