

σύμβολα :
FTSE ΧΑ ΤΡΑΠΕΖΕΣ
Τι δείχνουν τα στοιχεία της ΕΒΑ για τους δείκτες ρίσκου στην Ευρώπη.
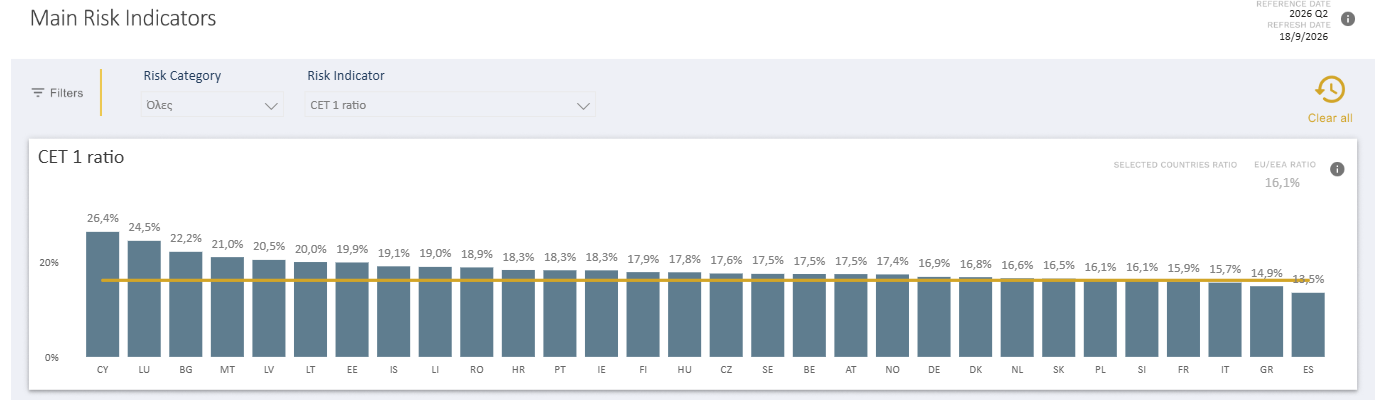
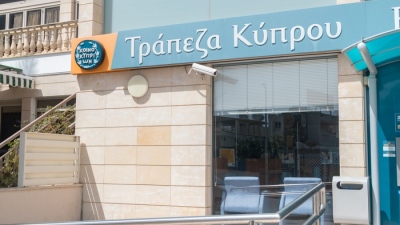
Οι καλύτερα κεφαλαιακά επαρκείς τράπεζες στην Ευρώπη είναι οι κυπριακές με Δείκτη κεφαλαίου CET1 26,4% και συνολικό δείκτη κεφαλαίων 30%, σύμφωνα με πρόσφατα στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών ΕΒΑ (β΄ εξάμηνο 2026).
Αντίστοιχα, οι ελληνικές τράπεζες εμφανίζουν Δείκτη CET1 14,9% έναντι 16,1% των χωρών της Ευρωζώνης, ενώ ο συνολικός δείκτης κεφαλαίων στην Ελλάδα ανέρχεται σε 19,7%, ακολουθώντας στην κατάταξη τις ιταλικές τράπεζες που έχουν 19,9%.
Σε ό,τι αφορά την απόδοση κεφαλαίων (return on equity), οι κυπριακές προηγούνται με 13,6% έναντι 12,5% των ελληνικών και 11,3% για τις χώρες της Ευρωζώνης.
Ικανοποιητικές είναι οι αποδόσεις στο κόστος του πιστωτικού κινδύνου στην Ελλάδα με τον σχετικό δείκτη να κινείται στο 0,40%, ενώ σε χώρες όπως Αυστρία, Γαλλία ο δείκτης φθάνει στο 0,50%.
Η αποδοτικότητα των ελληνικών τραπεζών, όμως, αποτυπώνεται στον Δείκτη κόστος προς έσοδα με 36,5%, ένα από τα χαμηλότερα στην Ευρώπη, έναντι μέσου όρου 51,5%.
Σε υψηλά επίπεδα κινείται ο δείκτης της κάλυψης ρευστότητας για τις κυπριακές τράπεζες φθάνοντας το 318% και το 198,4% για τις ελληνικές τράπεζες έναντι ευρωπαϊκού μέσου όρου που κινείται στο 158%.
Στο καθαρό επιτοκιακό περιθώριο (NIM), οι ουγγρικές και πολωνικές τράπεζες έχουν την πρωτοκαθεδρία με 4,6% και 4,1% αντίστοιχα, ενώ Ελλάδα, Κύπρος, Ισπανία έχουν NIM 2,7% έναντι μέσου ευρωπαϊκού όρου 1,6%.
Μεγαλύτερη εξάρτηση από τα έσοδα τόκων σε Ελλάδα - Κύπρο
Οι ελληνικές και κυπριακές τράπεζες, παρά τις εξαγορές μη τραπεζικών εταιρειών τα τελευταία χρόνια, συνεχίζουν να εμφανίζουν μεγαλύτερη εξάρτηση από τα επιτόκια καθώς τα επιτοκιακά έσοδα αντιστοιχούν στο 74,4% και 77,8% των συνολικών λειτουργικών εσόδων, έναντι 58,3% του μέσου ευρωπαϊκού όρου.
Είναι ενδεικτικό ότι το ποσοστό των καθαρών εσόδων και προμηθειών ως προς τα συνολικά έσοδα στην Ελλάδα φθάνει μόλις το 21%, ενώ ακόμα χαμηλότερο είναι στην Κύπρο με 16,9%.
Συνεπώς, τόσο οι ελληνικές όσο και οι κυπριακές τράπεζες αναμένουν τα αποτελέσματα των πρόσφατων εξαγορών στις ασφάλειες προκειμένου να μειώσουν την εξάρτηση από τους τόκους.
Καλύτερη είναι η εικόνα σε ό,τι αφορά την ποιότητα των δανείων στην Κύπρο δεδομένου ότι το 87,5% των δανείων βρίσκεται στο αποσβεσμένο κόστος (αποπληρώνονται τόκοι και κεφάλαιο).
Στα μη εξυπηρετούμενα δάνεια, με τον μέσο ευρωπαϊκό όρο να κινείται στο 1,6%, η Κύπρος παρουσιάζει μια σημαντική μείωση με δείκτη 0,8%, έναντι 2,6% των ελληνικών τραπεζών, ενώ τα υψηλότερα ποσοστά εμφανίζονται σε Πολωνία και Ρουμανία με 3,6% και 3,3% αντίστοιχα.
Στον δείκτη κάλυψης μη εξυπηρετούμενων δανείων, στην Ελλάδα, ο δείκτης διαμορφώνεται στο 37,1% έναντι μέσου όρου 41,3% στην Ευρώπη, ενώ στην Κύπρο ο δείκτης ανέρχεται σε υψηλότερα επίπεδα φθάνοντας το 54,8%.
Παφίλας Δημήτρης
dpafilas@yahoo.com
www.bankingnews.gr
Αντίστοιχα, οι ελληνικές τράπεζες εμφανίζουν Δείκτη CET1 14,9% έναντι 16,1% των χωρών της Ευρωζώνης, ενώ ο συνολικός δείκτης κεφαλαίων στην Ελλάδα ανέρχεται σε 19,7%, ακολουθώντας στην κατάταξη τις ιταλικές τράπεζες που έχουν 19,9%.
Σε ό,τι αφορά την απόδοση κεφαλαίων (return on equity), οι κυπριακές προηγούνται με 13,6% έναντι 12,5% των ελληνικών και 11,3% για τις χώρες της Ευρωζώνης.
Ικανοποιητικές είναι οι αποδόσεις στο κόστος του πιστωτικού κινδύνου στην Ελλάδα με τον σχετικό δείκτη να κινείται στο 0,40%, ενώ σε χώρες όπως Αυστρία, Γαλλία ο δείκτης φθάνει στο 0,50%.
Η αποδοτικότητα των ελληνικών τραπεζών, όμως, αποτυπώνεται στον Δείκτη κόστος προς έσοδα με 36,5%, ένα από τα χαμηλότερα στην Ευρώπη, έναντι μέσου όρου 51,5%.
Σε υψηλά επίπεδα κινείται ο δείκτης της κάλυψης ρευστότητας για τις κυπριακές τράπεζες φθάνοντας το 318% και το 198,4% για τις ελληνικές τράπεζες έναντι ευρωπαϊκού μέσου όρου που κινείται στο 158%.
Στο καθαρό επιτοκιακό περιθώριο (NIM), οι ουγγρικές και πολωνικές τράπεζες έχουν την πρωτοκαθεδρία με 4,6% και 4,1% αντίστοιχα, ενώ Ελλάδα, Κύπρος, Ισπανία έχουν NIM 2,7% έναντι μέσου ευρωπαϊκού όρου 1,6%.
Μεγαλύτερη εξάρτηση από τα έσοδα τόκων σε Ελλάδα - Κύπρο
Οι ελληνικές και κυπριακές τράπεζες, παρά τις εξαγορές μη τραπεζικών εταιρειών τα τελευταία χρόνια, συνεχίζουν να εμφανίζουν μεγαλύτερη εξάρτηση από τα επιτόκια καθώς τα επιτοκιακά έσοδα αντιστοιχούν στο 74,4% και 77,8% των συνολικών λειτουργικών εσόδων, έναντι 58,3% του μέσου ευρωπαϊκού όρου.
Είναι ενδεικτικό ότι το ποσοστό των καθαρών εσόδων και προμηθειών ως προς τα συνολικά έσοδα στην Ελλάδα φθάνει μόλις το 21%, ενώ ακόμα χαμηλότερο είναι στην Κύπρο με 16,9%.
Συνεπώς, τόσο οι ελληνικές όσο και οι κυπριακές τράπεζες αναμένουν τα αποτελέσματα των πρόσφατων εξαγορών στις ασφάλειες προκειμένου να μειώσουν την εξάρτηση από τους τόκους.
Καλύτερη είναι η εικόνα σε ό,τι αφορά την ποιότητα των δανείων στην Κύπρο δεδομένου ότι το 87,5% των δανείων βρίσκεται στο αποσβεσμένο κόστος (αποπληρώνονται τόκοι και κεφάλαιο).
Στα μη εξυπηρετούμενα δάνεια, με τον μέσο ευρωπαϊκό όρο να κινείται στο 1,6%, η Κύπρος παρουσιάζει μια σημαντική μείωση με δείκτη 0,8%, έναντι 2,6% των ελληνικών τραπεζών, ενώ τα υψηλότερα ποσοστά εμφανίζονται σε Πολωνία και Ρουμανία με 3,6% και 3,3% αντίστοιχα.
Στον δείκτη κάλυψης μη εξυπηρετούμενων δανείων, στην Ελλάδα, ο δείκτης διαμορφώνεται στο 37,1% έναντι μέσου όρου 41,3% στην Ευρώπη, ενώ στην Κύπρο ο δείκτης ανέρχεται σε υψηλότερα επίπεδα φθάνοντας το 54,8%.
Παφίλας Δημήτρης
dpafilas@yahoo.com
www.bankingnews.gr


Σχόλια αναγνωστών