

Δεύτερη ευκαιρία για τους δανειολήπτες, αλλά όχι για τους εγγυητές
Τον Ιούλιο του 2010 το ελληνικό κοινοβούλιο, προκειμένου να δημιουργήσει μια ασπίδα προστασίας για τους ευάλωτους δανειολήπτες ψήφισε τον Νόμο 3869.
Ο περίφημος ως νόμος «Κατσέλη», που έγινε ευρύτερα γνωστός με αυτό το όνομα, λόγω της Υπουργού που τον εισηγήθηκε, αποτέλεσε τη σανίδα σωτηρίας για περίπου 150.000 δανειολήπτες που κατάφεραν να «κουρέψουν» τα χρέη τους και να σώσουν την υποθηκευμένη κατοικία τους.
Την ώρα όμως που δικαστικές αποφάσεις απάλλασσαν από οφειλές κάποια υπερχρεωμένα νοικοκυριά, κάποια άλλα οδηγούνταν στην οικονομική καταστροφή.
Οι εγγυητές των δανείων έπεσαν θύμα του κατά τα άλλα πιο σωτήριου νόμου της τελευταίας 25ετιάς για τους δανειστές. Με τις ρυθμίσεις των πρωτοφειλετών αυτομάτως τα δάνεια φορτώθηκαν στους εγγυητές, οι οποίοι ποτέ δεν μπορούσαν να φανταστούν τι θα ακολουθούσε όταν έβαζαν την υπογραφή τους.
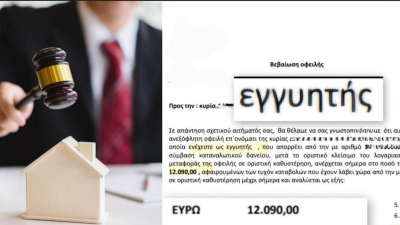
«Χρωστάω 12.090 ευρώ, ενώ δεν δανείστηκα ποτέ»
Η Ελένη Λ, δεν όφειλε ποτέ, δεν είχε πιστωτική κάρτα, ούτε είχε δανειστεί.
Το 2009 δέχτηκε να βάλει την υπογραφή της, προκειμένου να βοηθήσει μια συνάδελφό της να λάβει καταναλωτικό δάνειο ύψους 6.000 ευρώ.
«Μια μέρα μου ζήτησε να υπογράψω ως εγγυήτρια για να κάνει μια μικροεπέμβαση που είχε ανάγκη να κάνει. Την εμπιστεύτηκα καθώς υποσχέθηκε ότι θα είναι συνεπής και πως η αποπληρωμή του δανείου θα ήταν προτεραιότητά της. Δεν είχα ιδέα τι θα ακολουθούσε».
Η εγγυήτρια έχασε την επαφή με την δανειολήπτρια με το πέρασμα των χρόνων. Και παρότι πάντα την διαβεβαίωνε στις επικοινωνίες τους ότι εξυπηρετούσε το δάνειο, τα πράγματα αποδείχτηκαν διαφορετικά.
Η δανειολήπτρια δεν είχε πληρώσει καμία δόση και είχε μπει στο νόμο Κατσέλη, εν αγνοία μάλιστα της εγγυήτριας.
«Πριν λίγους μήνες ζήτησα από την τράπεζα μισθοδοσίας μου για να λάβω πιστωτική κάρτα και έλαβα αρνητική απάντηση, γιατί όπως μου είπαν ήμουν εγγυήτρια σε μη εξυπηρετούμενο δάνειο! Όταν έκανα γραπτό αίτημα για να δω τι είχε συμβεί, αφού η δανειολήπτρια με διαβεβαίωνε ψευδώς ότι έχει τελειώσει το δάνειο, έπεσα από τα σύννεφα. Εκείνη είχε μπει στο νόμο Κατσέλη και το δάνειο πλέον βάραινε εμένα. Η οφειλή έχει φτάσει τις 12.090 ευρώ»!

Δεύτερη ευκαιρία για τους δανειολήπτες, αλλά όχι για τους εγγυητές
Κάπως έτσι δημιουργήθηκε ένα παράδοξο. Ο άνθρωπος που πήρε τα χρήματα μπορούσε, εφόσον πληρούσε τις νόμιμες προϋποθέσεις, να αποκτήσει μια δεύτερη ευκαιρία.
Ο άνθρωπος που δεν πήρε ούτε ένα ευρώ, αλλά είχε βάλει την υπογραφή του για να τον βοηθήσει, μπορούσε να βρεθεί αντιμέτωπος με το κομμάτι της απαίτησης από το οποίο ο πρώτος είχε προστατευτεί.
«Η ιστορία των εγγυητών αποτελεί ίσως μία από τις λιγότερο φωτισμένες πλευρές της εποχής των «κόκκινων» δανείων. Χιλιάδες άνθρωποι υπέγραψαν, ως εγγυητές, για παιδιά, αδέλφια, συζύγους, φίλους ή
συναδέλφους, αντιμετωπίζοντας πολλές φορές την υπογραφή τους ως μια τυπική προϋπόθεση για τη χορήγηση του δανείου. Στην πραγματικότητα, όμως, η εγγύηση δεν ήταν ποτέ μια τυπική υπογραφή. Ήταν μία πραγματική
και σοβαρή οικονομική δέσμευση. Οι συνέπειες αυτής της δέσμευσης έγιναν ιδιαίτερα εμφανείς όταν άρχισαν να εκδίδονται οι αποφάσεις του νόμου Κατσέλη και χιλιάδες υπερχρεωμένοι δανειολήπτες πέτυχαν τη ρύθμιση και, σε πολλές περιπτώσεις, τη σημαντική μείωση των οφειλών τους. Ο νομοθέτης, ωστόσο, επέλεξε ρητά να μην επεκτείνει αυτομάτως το αποτελέσματα του περιορισμού της οφειλής στους εγγυητές. Δημιουργήθηκε με αυτόν τον τρόπο μια ιδιαίτερα σκληρή πραγματικότητα για τους ανθρώπους που δεν είχαν λάβει οι ίδιοι το δάνειο και μπορούσαν να βρεθούν αντιμέτωποι με απαιτήσεις για χρέη που πολλές φορές είχαν πλήρη άγνοια της πορείας τους», εξηγεί η δικηγόρος Αριάδνη Νούκα.
Το χρέος μεγάλωνε, η εγγυήτρια δεν γνώριζε
Το πλέον εντυπωσιακό στην περίπτωση της Ελένης Λ, όμως, δεν είναι μόνο ότι καλείται σήμερα να πληρώσει ένα δάνειο το οποίο δεν πήρε ποτέ η ίδια.
Είναι ότι, όπως καταγγέλλει, επί χρόνια δεν γνώριζε καν ότι το δάνειο είχε πάψει να εξυπηρετείται, ότι η πρωτοφειλέτρια είχε προσφύγει στον νόμο Κατσέλη και ότι η δική της υπογραφή παρέμενε ενεργή, μετατρέποντάς την ουσιαστικά σε οφειλέτρια. Και στο μεταξύ τα 6.000 ευρώ έγιναν περισσότερα από 12.000.
Και εδώ αρχίζει ίσως το σοβαρότερο ερώτημα της υπόθεσης.
Πώς είναι δυνατόν ένας άνθρωπος να παραμένει για χρόνια εγγυητής ενός μη εξυπηρετούμενου δανείου, η απαίτηση να διογκώνεται και ο ίδιος να πληροφορείται την πραγματική κατάσταση όταν πλέον επιχειρεί να πάρει μια πιστωτική κάρτα;
Το ζήτημα της ενημέρωσης είναι ιδιαίτερα σοβαρό. Ήδη από την εφαρμογή του Κώδικα Δεοντολογίας για τα δάνεια σε καθυστέρηση, η Τράπεζα της Ελλάδος είχε διευκρινίσει ότι, στις περιπτώσεις στις οποίες εφαρμόζεται η
σχετική διαδικασία, η ειδοποίηση και η ενημέρωση των εγγυητών πραγματοποιείται μαζί με εκείνη του οφειλέτη, ώστε να μπορεί να εξεταστεί από κοινού ενδεχόμενη λύση ρύθμισης.
Έτσι, στην περίπτωση της Ελένης, που είναι μία από τις εκατοντάδες παρόμοιες δημιουργεί ένα εύλογο και εξαιρετικά σοβαρό ερώτημα. Εφόσον επί τόσα χρόνια το δάνειο βρισκόταν σε καθυστέρηση, πότε ενημερώθηκε εγγράφως η εγγυήτρια; Σε ποια διεύθυνση; Με ποιο έγγραφο; Για ποιο ύψος οφειλής;
Εγγυητές στη σκιά, χωρίς επίσημα στοιχεία
Η υπόθεση αυτή δεν είναι μία μεμονωμένη ιστορία. Η Ελένη δεν είναι η μοναδική.
Δεν υπάρχει δημοσιευμένη επίσημη καταμέτρηση που να απομονώνει αποκλειστικά πόσοι εγγυητές βρέθηκαν στην ίδια ακριβώς θέση εξαιτίας δικαστικών ρυθμίσεων του νόμου Κατσέλη. Το γεγονός όμως ότι, το θέμα αυτό είχε φτάσει ακόμη και στη Βουλή, με παρεμβάσεις που ζητούσαν αλλαγή του Νόμου Κατσέλη, ως προς τους εγγυητές καταδεικνύει ότι επρόκειτο για διευρυμένο πρόβλημα.
Επίσημα στοιχεία δεν υπάρχουν για τους εγγυητές που εμπλέκονται στα «κόκκινα» δάνεια και βρέθηκαν αντιμέτωποι με το ίδιο πρόβλημα πλήρους για χρόνια άγνοιας της μη εξυπηρέτησης της οφειλής.
Υπάρχουν, όμως, σαφείς ενδείξεις ότι το πρόβλημα είναι πολύ ευρύτερο από μερικές εξαιρετικές περιπτώσεις.
Ήδη από το 2017 είχαν δημοσιευθεί στοιχεία και μαρτυρίες δικηγόρων για εκατοντάδες υποθέσεις εγγυητών που ζητούσαν νομική βοήθεια μετά την αιφνίδια εμφάνιση απαιτήσεων από «κόκκινα» δάνεια, ενώ δημοσιεύματα της εποχής έκαναν λόγο συνολικά για δεκάδες ή και εκατοντάδες χιλιάδες εγγυητές μη εξυπηρετούμενων δανείων.
Δυστυχώς όπως επισημαίνει η Αριάδνη Νούκα, οι εγγυητές βρίσκονται ακόμα στην σκιά, χωρίς να έχει ασχοληθεί κανείς ουσιαστικά με το τεράστιο αυτό πρόβλημα.
«Επί χρόνια, και δικαιολογημένα, η δημόσια συζήτηση επικεντρώθηκε στην ανάγκη προστασίας των υπερχρεωμένων δανειοληπτών. Πολύ λιγότερο, όμως, φωτίστηκε η άλλη πλευρά της ίδιας ιστορίας που αφορούσε τους εγγυητές και τις οικονομικές συνέπειες που μπορούσε να έχει για αυτούς μία υπογραφή που είχαν βάλει χρόνια πριν για να βοηθήσουν έναν δικό τους άνθρωπο».
www.bankingnews.gr
Ο περίφημος ως νόμος «Κατσέλη», που έγινε ευρύτερα γνωστός με αυτό το όνομα, λόγω της Υπουργού που τον εισηγήθηκε, αποτέλεσε τη σανίδα σωτηρίας για περίπου 150.000 δανειολήπτες που κατάφεραν να «κουρέψουν» τα χρέη τους και να σώσουν την υποθηκευμένη κατοικία τους.
Την ώρα όμως που δικαστικές αποφάσεις απάλλασσαν από οφειλές κάποια υπερχρεωμένα νοικοκυριά, κάποια άλλα οδηγούνταν στην οικονομική καταστροφή.
Οι εγγυητές των δανείων έπεσαν θύμα του κατά τα άλλα πιο σωτήριου νόμου της τελευταίας 25ετιάς για τους δανειστές. Με τις ρυθμίσεις των πρωτοφειλετών αυτομάτως τα δάνεια φορτώθηκαν στους εγγυητές, οι οποίοι ποτέ δεν μπορούσαν να φανταστούν τι θα ακολουθούσε όταν έβαζαν την υπογραφή τους.
«Χρωστάω 12.090 ευρώ, ενώ δεν δανείστηκα ποτέ»
Η Ελένη Λ, δεν όφειλε ποτέ, δεν είχε πιστωτική κάρτα, ούτε είχε δανειστεί.
Το 2009 δέχτηκε να βάλει την υπογραφή της, προκειμένου να βοηθήσει μια συνάδελφό της να λάβει καταναλωτικό δάνειο ύψους 6.000 ευρώ.
«Μια μέρα μου ζήτησε να υπογράψω ως εγγυήτρια για να κάνει μια μικροεπέμβαση που είχε ανάγκη να κάνει. Την εμπιστεύτηκα καθώς υποσχέθηκε ότι θα είναι συνεπής και πως η αποπληρωμή του δανείου θα ήταν προτεραιότητά της. Δεν είχα ιδέα τι θα ακολουθούσε».
Η εγγυήτρια έχασε την επαφή με την δανειολήπτρια με το πέρασμα των χρόνων. Και παρότι πάντα την διαβεβαίωνε στις επικοινωνίες τους ότι εξυπηρετούσε το δάνειο, τα πράγματα αποδείχτηκαν διαφορετικά.
Η δανειολήπτρια δεν είχε πληρώσει καμία δόση και είχε μπει στο νόμο Κατσέλη, εν αγνοία μάλιστα της εγγυήτριας.
«Πριν λίγους μήνες ζήτησα από την τράπεζα μισθοδοσίας μου για να λάβω πιστωτική κάρτα και έλαβα αρνητική απάντηση, γιατί όπως μου είπαν ήμουν εγγυήτρια σε μη εξυπηρετούμενο δάνειο! Όταν έκανα γραπτό αίτημα για να δω τι είχε συμβεί, αφού η δανειολήπτρια με διαβεβαίωνε ψευδώς ότι έχει τελειώσει το δάνειο, έπεσα από τα σύννεφα. Εκείνη είχε μπει στο νόμο Κατσέλη και το δάνειο πλέον βάραινε εμένα. Η οφειλή έχει φτάσει τις 12.090 ευρώ»!
Δεύτερη ευκαιρία για τους δανειολήπτες, αλλά όχι για τους εγγυητές
Κάπως έτσι δημιουργήθηκε ένα παράδοξο. Ο άνθρωπος που πήρε τα χρήματα μπορούσε, εφόσον πληρούσε τις νόμιμες προϋποθέσεις, να αποκτήσει μια δεύτερη ευκαιρία.
Ο άνθρωπος που δεν πήρε ούτε ένα ευρώ, αλλά είχε βάλει την υπογραφή του για να τον βοηθήσει, μπορούσε να βρεθεί αντιμέτωπος με το κομμάτι της απαίτησης από το οποίο ο πρώτος είχε προστατευτεί.
«Η ιστορία των εγγυητών αποτελεί ίσως μία από τις λιγότερο φωτισμένες πλευρές της εποχής των «κόκκινων» δανείων. Χιλιάδες άνθρωποι υπέγραψαν, ως εγγυητές, για παιδιά, αδέλφια, συζύγους, φίλους ή
συναδέλφους, αντιμετωπίζοντας πολλές φορές την υπογραφή τους ως μια τυπική προϋπόθεση για τη χορήγηση του δανείου. Στην πραγματικότητα, όμως, η εγγύηση δεν ήταν ποτέ μια τυπική υπογραφή. Ήταν μία πραγματική
και σοβαρή οικονομική δέσμευση. Οι συνέπειες αυτής της δέσμευσης έγιναν ιδιαίτερα εμφανείς όταν άρχισαν να εκδίδονται οι αποφάσεις του νόμου Κατσέλη και χιλιάδες υπερχρεωμένοι δανειολήπτες πέτυχαν τη ρύθμιση και, σε πολλές περιπτώσεις, τη σημαντική μείωση των οφειλών τους. Ο νομοθέτης, ωστόσο, επέλεξε ρητά να μην επεκτείνει αυτομάτως το αποτελέσματα του περιορισμού της οφειλής στους εγγυητές. Δημιουργήθηκε με αυτόν τον τρόπο μια ιδιαίτερα σκληρή πραγματικότητα για τους ανθρώπους που δεν είχαν λάβει οι ίδιοι το δάνειο και μπορούσαν να βρεθούν αντιμέτωποι με απαιτήσεις για χρέη που πολλές φορές είχαν πλήρη άγνοια της πορείας τους», εξηγεί η δικηγόρος Αριάδνη Νούκα.
Το χρέος μεγάλωνε, η εγγυήτρια δεν γνώριζε
Το πλέον εντυπωσιακό στην περίπτωση της Ελένης Λ, όμως, δεν είναι μόνο ότι καλείται σήμερα να πληρώσει ένα δάνειο το οποίο δεν πήρε ποτέ η ίδια.
Είναι ότι, όπως καταγγέλλει, επί χρόνια δεν γνώριζε καν ότι το δάνειο είχε πάψει να εξυπηρετείται, ότι η πρωτοφειλέτρια είχε προσφύγει στον νόμο Κατσέλη και ότι η δική της υπογραφή παρέμενε ενεργή, μετατρέποντάς την ουσιαστικά σε οφειλέτρια. Και στο μεταξύ τα 6.000 ευρώ έγιναν περισσότερα από 12.000.
Και εδώ αρχίζει ίσως το σοβαρότερο ερώτημα της υπόθεσης.
Πώς είναι δυνατόν ένας άνθρωπος να παραμένει για χρόνια εγγυητής ενός μη εξυπηρετούμενου δανείου, η απαίτηση να διογκώνεται και ο ίδιος να πληροφορείται την πραγματική κατάσταση όταν πλέον επιχειρεί να πάρει μια πιστωτική κάρτα;
Το ζήτημα της ενημέρωσης είναι ιδιαίτερα σοβαρό. Ήδη από την εφαρμογή του Κώδικα Δεοντολογίας για τα δάνεια σε καθυστέρηση, η Τράπεζα της Ελλάδος είχε διευκρινίσει ότι, στις περιπτώσεις στις οποίες εφαρμόζεται η
σχετική διαδικασία, η ειδοποίηση και η ενημέρωση των εγγυητών πραγματοποιείται μαζί με εκείνη του οφειλέτη, ώστε να μπορεί να εξεταστεί από κοινού ενδεχόμενη λύση ρύθμισης.
Έτσι, στην περίπτωση της Ελένης, που είναι μία από τις εκατοντάδες παρόμοιες δημιουργεί ένα εύλογο και εξαιρετικά σοβαρό ερώτημα. Εφόσον επί τόσα χρόνια το δάνειο βρισκόταν σε καθυστέρηση, πότε ενημερώθηκε εγγράφως η εγγυήτρια; Σε ποια διεύθυνση; Με ποιο έγγραφο; Για ποιο ύψος οφειλής;
Εγγυητές στη σκιά, χωρίς επίσημα στοιχεία
Η υπόθεση αυτή δεν είναι μία μεμονωμένη ιστορία. Η Ελένη δεν είναι η μοναδική.
Δεν υπάρχει δημοσιευμένη επίσημη καταμέτρηση που να απομονώνει αποκλειστικά πόσοι εγγυητές βρέθηκαν στην ίδια ακριβώς θέση εξαιτίας δικαστικών ρυθμίσεων του νόμου Κατσέλη. Το γεγονός όμως ότι, το θέμα αυτό είχε φτάσει ακόμη και στη Βουλή, με παρεμβάσεις που ζητούσαν αλλαγή του Νόμου Κατσέλη, ως προς τους εγγυητές καταδεικνύει ότι επρόκειτο για διευρυμένο πρόβλημα.
Επίσημα στοιχεία δεν υπάρχουν για τους εγγυητές που εμπλέκονται στα «κόκκινα» δάνεια και βρέθηκαν αντιμέτωποι με το ίδιο πρόβλημα πλήρους για χρόνια άγνοιας της μη εξυπηρέτησης της οφειλής.
Υπάρχουν, όμως, σαφείς ενδείξεις ότι το πρόβλημα είναι πολύ ευρύτερο από μερικές εξαιρετικές περιπτώσεις.
Ήδη από το 2017 είχαν δημοσιευθεί στοιχεία και μαρτυρίες δικηγόρων για εκατοντάδες υποθέσεις εγγυητών που ζητούσαν νομική βοήθεια μετά την αιφνίδια εμφάνιση απαιτήσεων από «κόκκινα» δάνεια, ενώ δημοσιεύματα της εποχής έκαναν λόγο συνολικά για δεκάδες ή και εκατοντάδες χιλιάδες εγγυητές μη εξυπηρετούμενων δανείων.
Δυστυχώς όπως επισημαίνει η Αριάδνη Νούκα, οι εγγυητές βρίσκονται ακόμα στην σκιά, χωρίς να έχει ασχοληθεί κανείς ουσιαστικά με το τεράστιο αυτό πρόβλημα.
«Επί χρόνια, και δικαιολογημένα, η δημόσια συζήτηση επικεντρώθηκε στην ανάγκη προστασίας των υπερχρεωμένων δανειοληπτών. Πολύ λιγότερο, όμως, φωτίστηκε η άλλη πλευρά της ίδιας ιστορίας που αφορούσε τους εγγυητές και τις οικονομικές συνέπειες που μπορούσε να έχει για αυτούς μία υπογραφή που είχαν βάλει χρόνια πριν για να βοηθήσουν έναν δικό τους άνθρωπο».
www.bankingnews.gr
Σχόλια αναγνωστών