

Η ρωσική κυβέρνηση εκτιμά ότι η μέση τιμή εξαγωγής φυσικού αερίου προς χώρες εκτός ΚΑΚ θα διαμορφωθεί το 2026 στα 402,9 δολάρια ανά χίλια κυβικά μέτρα
Σχετικά Άρθρα
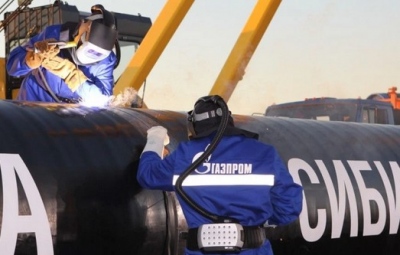
Η Gazprom επανεκκίνησε τις ροές φυσικού αερίου προς την Κίνα μέσω του Power of Siberia
Παρότι τα αυξημένα έσοδα δεν θα είναι αρκετά για να αντισταθμίσουν πλήρως τις απώλειες από τη μείωση των προμηθειών φυσικού αερίου μέσω αγωγών προς την ΕΕ, θα διαμορφωθούν στα υψηλότερα επίπεδα από το 2022.
Με βάση το συντηρητικό σενάριο, η ρωσική κυβέρνηση εκτιμά ότι η μέση τιμή εξαγωγής φυσικού αερίου προς χώρες εκτός ΚΑΚ θα διαμορφωθεί το 2026 στα 402,9 δολάρια ανά χίλια κυβικά μέτρα, καταγράφοντας αύξηση 24% σε σχέση με πέρυσι. Τα συγκεκριμένα στοιχεία περιλαμβάνονται στο συνοδευτικό υλικό του σχεδίου ομοσπονδιακού προϋπολογισμού για το 2027 και της περιόδου σχεδιασμού 2028-2029, το οποίο έχει κατατεθεί προς εξέταση στην Κρατική Δούμα.
Εκτοξεύονται οι τιμές στην Ευρώπη και την Τουρκία
Ο πόλεμος στο Ιράν προκάλεσε ισχυρό σοκ στην αγορά φυσικού αερίου, καθώς οι εξαγωγές LNG από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα σχεδόν ανεστάλησαν. Η εξέλιξη αυτή αποτυπώνεται με σαφήνεια στην τιμολόγηση του ρωσικού φυσικού αερίου προς την Ευρώπη και την Τουρκία, η οποία συνδέεται με τις συναλλαγματικές ισοτιμίες στις χώρες της ΕΕ και, ειδικότερα, με τις τιμές στον ολλανδικό κόμβο TTF.
Ως αποτέλεσμα, η τιμή των παραδόσεων προς χώρες εκτός ΚΑΚ, με εξαίρεση την Κίνα —κυρίως προς την ΕΕ και την Τουρκία— αναμένεται να αυξηθεί κατά 38%, φτάνοντας τα 562 δολάρια. Από τον Αύγουστο έως και το τέλος του έτους, οι τιμές προβλέπεται να παραμείνουν στα 701,90 δολάρια.
Τα έσοδα της Gazprom και της Novatek από τις ευρωπαϊκές και τουρκικές αγορές θα είναι, ως εκ τούτου, σημαντικά υψηλότερα σε σχέση με την κινεζική αγορά, η οποία εξελίσσεται σταδιακά στον βασικό εισαγωγέα ρωσικού φυσικού αερίου.
Στην Κίνα, η μέση τιμή των προμηθειών αναμένεται να αυξηθεί κατά 3%, στα 247,9 δολάρια, ενώ το υψηλότερο επίπεδο για το έτος καταγράφηκε τον Ιούλιο, όταν έφτασε τα 270 δολάρια.
Γιατί υπάρχει τόσο μεγάλη διαφορά με την Κίνα
Η σημαντική απόκλιση μεταξύ της τιμής του ρωσικού φυσικού αερίου στην Ευρώπη και εκείνης στην Κίνα οφείλεται στο διαφορετικό μοντέλο τιμολόγησης.
Οι προμήθειες προς την Κίνα συνδέονται με την τιμή του πετρελαίου, ενώ αντίστοιχη σύνδεση ίσχυε στο παρελθόν και για τις ευρωπαϊκές και τουρκικές εταιρείες. Ωστόσο, οι τελευταίες επέμειναν στην αλλαγή του μοντέλου τιμολόγησης, ώστε αυτό να συνδέεται με τις συναλλαγματικές ισοτιμίες.
Εκείνη την περίοδο, κανείς δεν μπορούσε να προβλέψει τις διαδοχικές κρίσεις που θα ακολουθούσαν ούτε τον αντίκτυπό τους στις συναλλαγματικές ισοτιμίες. Στα μέσα της δεκαετίας του 2010, μάλιστα, αυτές υποχώρησαν σε επίπεδα ακόμη και χαμηλότερα από τις μακροπρόθεσμες συμβατικές τιμές.
Τα υψηλά έσοδα περιορίζουν τις απώλειες της Gazprom
Η άνοδος των εσόδων από τις ευρωπαϊκές και τουρκικές αγορές λειτουργεί ως μερικό αντιστάθμισμα για τη δραματική μείωση των εξαγωγών της Gazprom.
Υπό το βάρος των κυρώσεων και των αντικυρώσεων, οι ρωσικές προμήθειες φυσικού αερίου προς την Ευρώπη έχουν μειωθεί περίπου επτά έως οκτώ φορές. Ενδεικτικά, στα γερμανικά χρηματιστήρια, η μέση τιμή του φυσικού αερίου κατά την πενταετία που προηγήθηκε της ενεργειακής κρίσης του 2022 ανερχόταν σε περίπου 180 δολάρια.
Την ίδια ώρα, οι εξαγωγές προς την Κίνα αυξάνονται. Ο αγωγός φυσικού αερίου «Η Δύναμη της Σιβηρίας» έχει πλέον φτάσει στην πλήρη δυναμικότητά του, με αποτέλεσμα οι ρωσικές εξαγωγές προς την Κίνα να είναι περίπου αντίστοιχες με τις συνολικές προμήθειες προς την Τουρκία και την Ευρώπη.
Τι προβλέπεται για το 2027
Μέσα στον επόμενο χρόνο, η ΕΕ σχεδιάζει να τερματίσει πλήρως τις εισαγωγές ρωσικού φυσικού αερίου, ενώ η ρωσική κυβέρνηση εκτιμά ότι η τιμή των εξαγωγών προς την Τουρκία και την Ευρώπη θα υποχωρήσει στα 400 δολάρια.
Παράλληλα, αναμένεται μικρή αποκλιμάκωση των τιμών του φυσικού αερίου στην κινεζική αγορά, στα 239,2 δισεκατομμύρια κυβικά μέτρα.
Η προβλεπόμενη υποχώρηση των τιμών στην Ευρώπη και την Τουρκία συνδέεται, προφανώς, με την προσδοκία για άνοιγμα του Στενού του Hormuz, καθώς και με την έναρξη λειτουργίας νέων μονάδων LNG στις ΗΠΑ.
www.bankingnews.gr
Σχόλια αναγνωστών